芯粒多芯片集成封装业务营收18.28亿元,同比增长2.61%,但另一组数字把真实水位拉了出来——罗博特科上半年光电子及半导体封测设备营收直接干到4.88亿元,同比暴增952.17%。
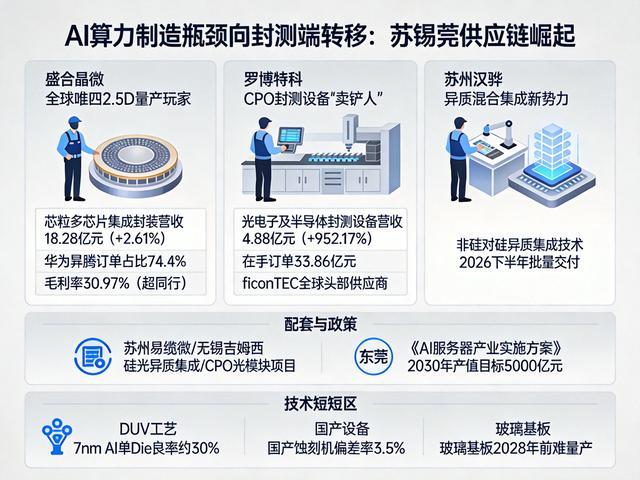
同一赛道、同一时间窗口,一个负责封测的代工厂在稳健爬坡,一个卖封测设备的“铲子商”订单翻了近十倍,这个剪刀差告诉市场一件事:AI算力的制造瓶颈,正在从设计端和晶圆制造端,急剧地向封测端转移,而在这条新战线上,真正握住了下一代AI算力落地咽喉的,不再是芯片设计公司,是以盛合晶微、罗博特科为核心的苏锡莞先进封测与量产设备供应链。
盛合晶微,全球唯四的2.5D量产玩家,卡住了国产AI芯片的物理出口
国内能设计AI芯片的公司不少,但能把设计变成可用的物理芯片、并且做到大规模交付的,封装环节才是真正的过滤器。
盛合晶微是目前中国大陆唯一实现硅基2.5D异质集成大规模量产的厂商,国内这个工艺的市占率高达85%,全球范围只有台积电、三星、英特尔和盛合晶微四家能量产。
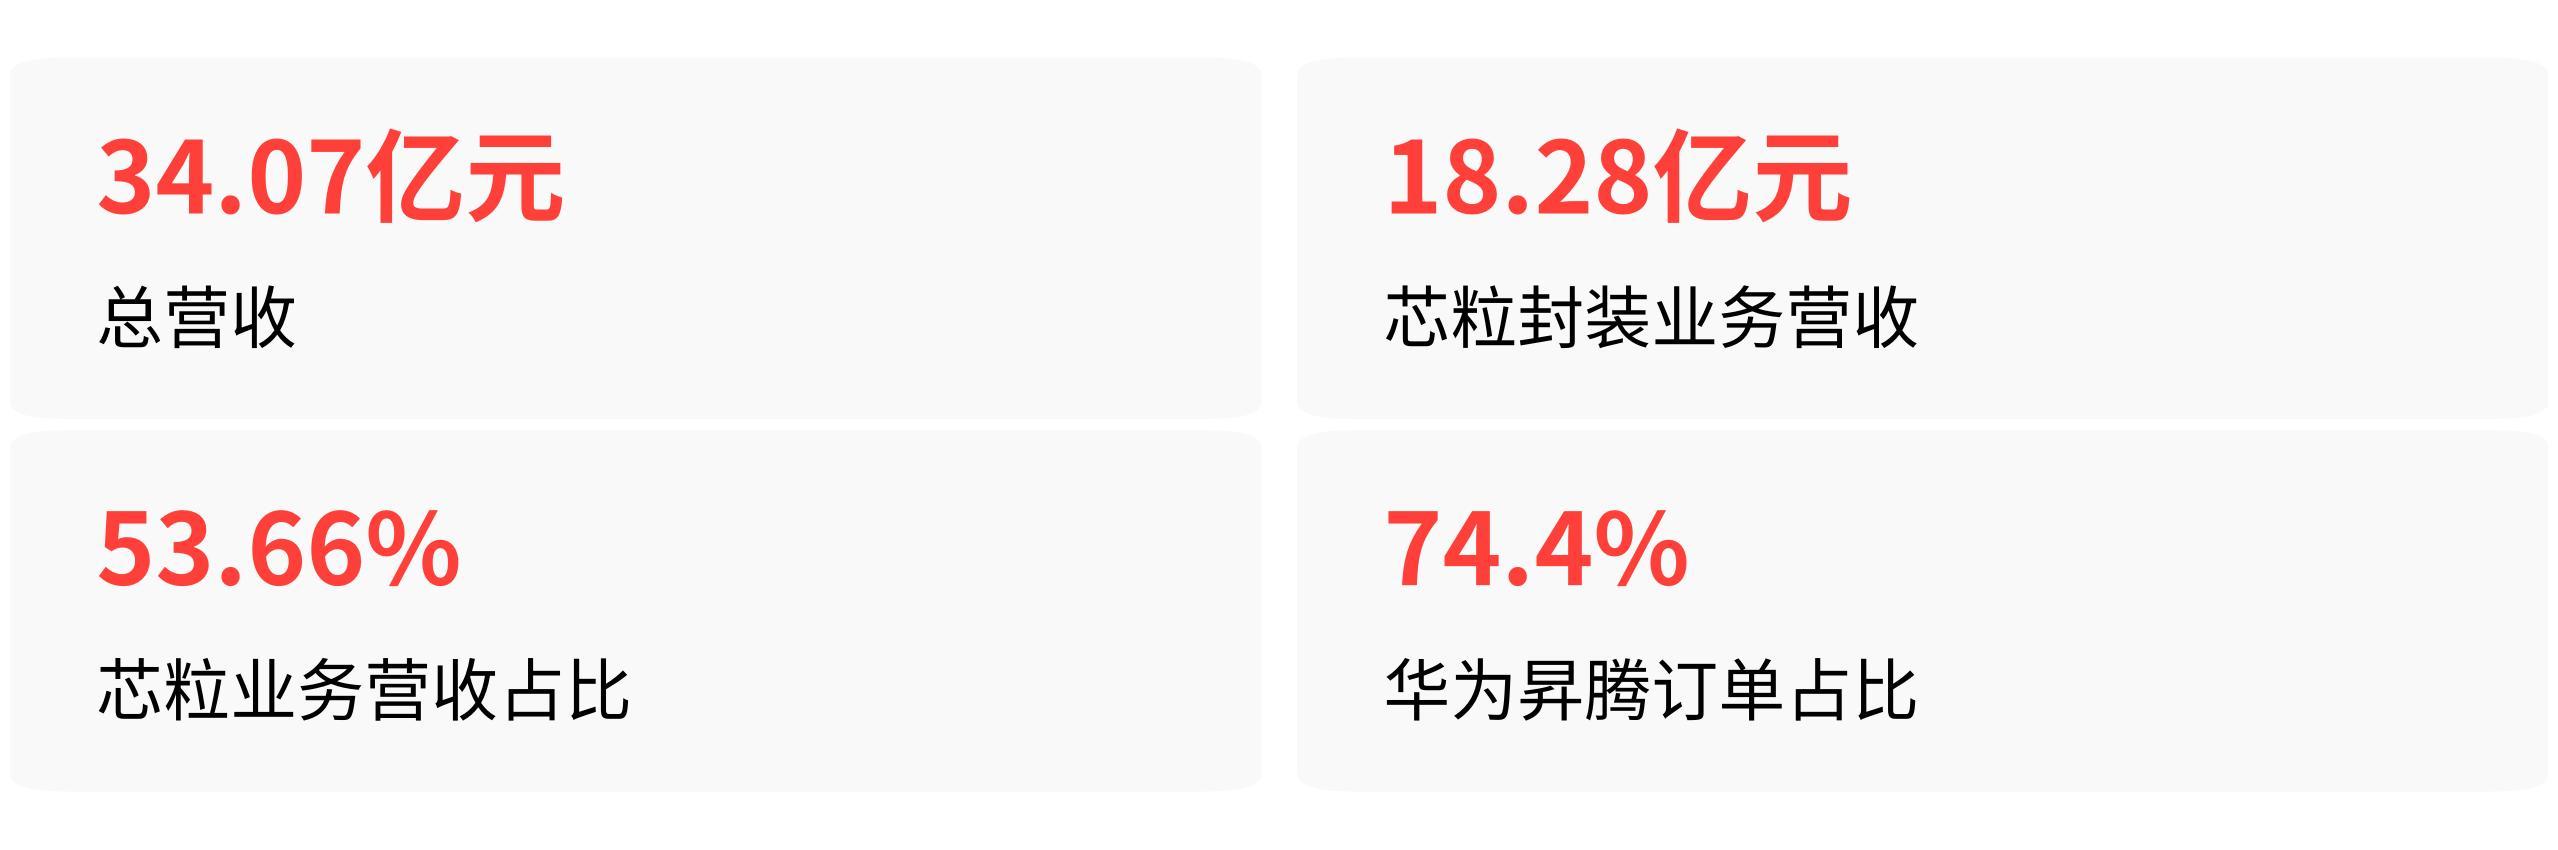
2026年上半年,盛合晶微总营收34.07亿元,其中面向AI和CPO场景的芯粒多芯片集成封装业务贡献了18.28亿元,占总营收的53.66%。核心客户高度集中——华为昇腾的订单占到了74.4%。这个数字反过来读就是:国产头号AI芯片的物理出口,七成以上捏在盛合晶微手里。
之所以能站到这个位置,根子得从2014年说起。盛合晶微前身是中芯长电,2021年从中芯国际和长电科技体系剥离并更名,2026年4月登陆科创板,募资约50.28亿元投向三维多芯片集成封装等高端产能。
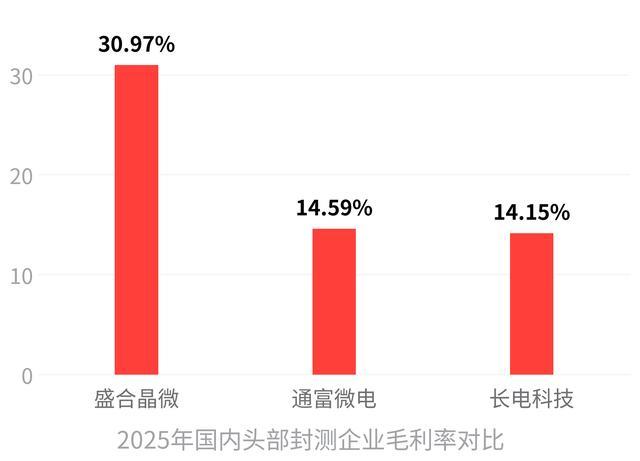
盛合晶微2025年全年营收65.21亿元,同比增长38.59%,净利润9.23亿元,毛利率30.97%,而同期长电科技毛利率14.15%、通富微电14.59%——以不到长电三分之一的营收,创造了接近后者的净利润。
跟海外同行比,差距也在。英特尔EMIB-T嵌入式多芯片互连桥接封装良率已达98%,成本仅为台积电CoWoS的约50%,2026年率先实现玻璃基板量产。盛合晶微良率并未公开,产能规模也低于英特尔,但在国内2.5D封装领域,它就是绕不开的独木桥。
罗博特科,从光伏跨界到CPO“卖铲人”,今年订单超17亿
如果说盛合晶微是封测环节的“工厂”,罗博特科就是给这些工厂提供产线设备的“卖铲人”。它的角色更底层——没有罗博特科的设备,CPO封测的产能就建不起来。
罗博特科2011年成立,深交所上市,控股股东苏州元颉昇持股23.66%。2026年上半年,公司实现营业收入6.08亿元,同比增长144.82%,其中光电子及半导体封测设备业务营收4.88亿元,同比增长952.17%,占总营收的81.16%。
年初至今,罗博特科披露的CPO相关重大合同金额累计已超过17亿元,而公司2025年全年总营收才9.50亿元。
它的核心产品是CPO双面晶圆测试设备、量产化耦合设备、OCS光交换机封装整线,覆盖了硅光器件从晶圆测试到封装耦合的全流程。
公司全资子公司ficonTEC是全球光电子与半导体自动化封装测试设备领域的头部供应商,客户名单里躺着纳斯达克和纽交所的上市公司,订单从瑞士、以色列、美国不断涌来。
罗博特科半年报还披露,截至报告期末,公司尚未确认收入的在手订单金额约33.86亿元,其中光电子及半导体业务订单约24.52亿元,创历史新高。这意味着未来几个季度的业绩底盘已经锁定了。
苏州汉骅,异质混合集成的新势力,正在从实验室跨进量产线
除了盛合晶微和罗博特科这两家已经跑出规模的头部玩家,苏州还有一家正在快速起量的异质集成厂商——汉骅半导体。2017年11月成立,大股东上海春暄秋禾持股37.94%,创始人袁义倥持股23.63%。
2026年,汉骅半导体的异质混合集成产线进入规模化生产阶段,正在大规模扩产,下半年启动批量交付。
汉骅主攻的方向跟盛合晶微的硅对硅3D集成不同,它做的是非硅对硅异质混合集成——把氮化镓、磷化铟、铌酸锂等化合物半导体器件,在常温下集成到硅基IC驱动晶圆上,实现不同功能器件的单片化整合。
这个技术平台面向CPO、AR显示等场景,目前国内走这条路线的龙头就是汉骅。
配套厂商和东莞的政策布局,还在等风来
产业链上还有一批在路上的玩家。苏州易缆微半导体2021年成立,主打硅光异质集成薄膜铌酸锂光子芯片,2025年产品获“中国芯”优秀技术创新产品奖,但尚无公开的独立营收数据。
无锡吉姆西半导体牵头落地了高性能CPO光模块产业化项目,同样没有公开的营收和出货数据。
东莞的情况更典型——2026年7月,东莞市政府印发了《东莞市推动AI服务器产业高质量发展实施方案》,明确将CPO光电共封装列为重点发展方向,目标是到2030年全市AI服务器相关产业产值突破5000亿元。
但截至当前,东莞地区CPO相关本土核心企业的可量化经营信息仍未公开披露,政策的风已经吹起来了,船还没现身。
全球CPO产业目前整体处于商用初期,2026年CPO在AI数据中心光通信模块的渗透率仅约0.5%,预计到2030年才会跃升至35%。长电科技的CPO光引擎产品已完成客户样品交付,通富微电已开展CPO封测小批量试产,但都没有实现大规模量产。
换句话说,全行业都在同一条起跑线上,国内厂商并没有被拉开代差。
技术短板和系统性瓶颈,仍在制约天花板
这条赛道也有绕不开的硬伤。中芯国际基于DUV多重曝光的7nm工艺,大尺寸AI单Die良率约30%,理论良率上限仅约50%,物理和工序结构锁死了天花板。
长江存储全国产设备3D NAND产线,294层闪存良率约62%,而同档进口设备产线可达81%,国产蚀刻机连续运行1000小时后工艺精度偏差率达3.5%,进口机台仅1.2%。
先进封装环节,3D IC混合键合堆叠层数超过8层时,良率会从90%骤降至65%,玻璃基板核心材料三大工艺环节均未达大规模量产标准,行业普遍预期2028年前难以规模化量产。
这些问题不是苏锡莞任何一家企业能单独解决的,它们是整个中国半导体产业链的系统性短板。但在先进制程被卡死的当下,先进封装和CPO量产设备,就是国产AI芯片能突破制造壁垒的唯一物理通道,而苏锡莞的这几家企业,已经在这条通道上建起了收费站。
睿迎网提示:文章来自网络,不代表本站观点。