进入2026年年中,国内畜牧产业正在上演一场静悄悄的深度重构。从生猪产能政策调控、白羽肉鸡种业自主突破,再到粪污处理国标落地、动物福利养殖走向市场化,多重行业新规叠加消费端预制菜风口,彻底改写了数十年“靠行情赌收益”的老逻辑。很多养殖户感慨,过去胆子大就能赚到钱,如今拼的是技术、合规、产业链资源,行业洗牌已经进入下半场,但散户并非无路可走,转型思路选对,依旧可以在产业浪潮中站稳脚跟。
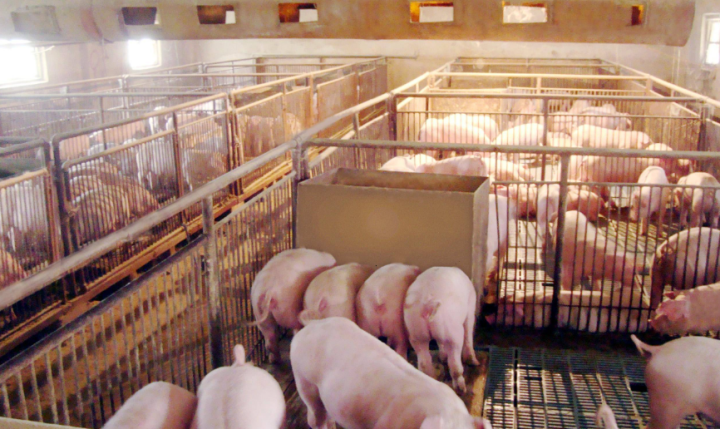
最先搅动整个行业格局的,便是生猪产业的刚性产能调控。农业农村部今年下调全国能繁母猪保有量指标,锁定3750万头作为合理红线,各地开始有序压减过剩产能,一改往年任由市场亏损自发去产能的旧模式。上半年十四家头部上市猪企累计出栏突破8500万头,但是牧原、温氏、新希望等龙头企业不约而同放缓扩张步伐,部分头部猪场主动收缩产能,房企跨界养猪的资本也陆续离场,曾经蜂拥入局养殖业的热钱快速退潮。
伴随着前期持续数月的深度亏损,不少规模化猪场开始断臂求生,大型集团放缓扩张节奏,本质是行业告别野蛮跑马圈地。资本已经意识到,盲目堆砌养殖规模只会拉低全行业利润,未来比拼的是精细化成本管控。反观基层散户,一部分从业者恐慌离场,还有不少养殖户抱着老观念压栏赌行情,很容易在周期波动里蒙受大额亏损。业内机构预判,下半年猪价会迎来阶段性修复,但不会再现早年暴涨行情,依靠赌行情牟利的时代已经彻底落幕。
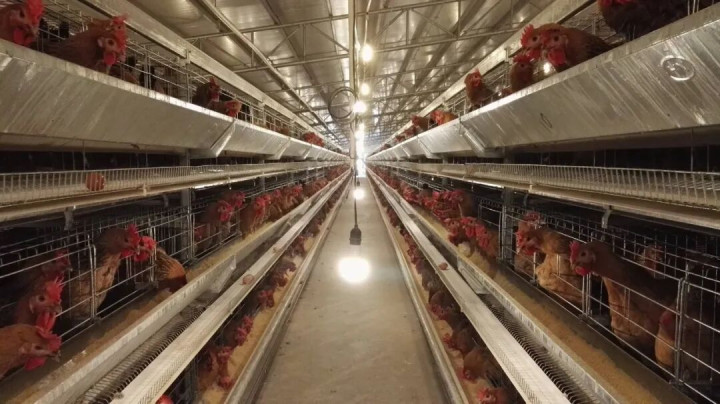
不止生猪板块,白羽肉鸡产业链同样迎来结构性巨变。此前山东菏泽成武落地全球单体规模最大的肉鸡孵化产业园,这件事绝不只是龙头企业扩大产能,更是国产白羽肉鸡种业实现自主可控的标志性一步。前些年国内祖代种鸡长期依赖海外进口,一旦境外爆发禽流感,引种通道随时关停,鸡苗价格大起大落,所有养殖风险最终都会转嫁到国内养殖户身上。如今圣泽901、广明2号、沃德188等自主培育品种市场占有率稳步走高,再加上世界级智能孵化基地落地投产,国内鸡苗定价权逐步拿回本土企业手中,从根源抹平种苗环节的行情巨震。
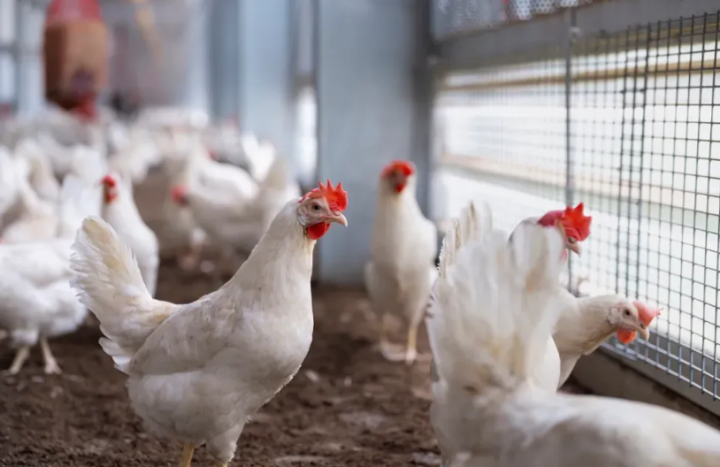
同时国内《非笼养肉鸡生产评价要求》正式落地,接轨欧盟福利养殖标准,采用Vencomatic可翻转底板式自动产蛋箱、平养模式的养殖场出产的禽肉,终端售价能够上浮15%至30%。连锁餐饮、大型商超开始优先采购福利养殖认证鸡肉,标准化养殖从行业加分项慢慢变成市场准入门槛,头部企业依托智能化设备拉开品质差距。
今年养殖业还有一条容易被散户忽略的硬性红线:全新国标《畜禽粪肥还田有害物质限量》即将在次年5月强制执行,搭配已经落地的粪污还田技术规范,养殖环保监管力度迎来空前升级。过去不少散户直接排放粪污、生粪就地还田,靠着省去环保设备成本换取价格优势,这套模式今后再也行不通。新标准对粪污发酵流程、重金属指标、土地消纳台账做出硬性规定,没有配套粪污处理设施的养殖场,后续会面临整改关停。楼房养殖、撬装式高温发酵罐、种养循环模式成为主流解决方案,重庆荣昌的华系田园猪模式更是拿下联合国农业领域奖项,依托粪污全量还田打造闭环农业,实现养殖排污资源化创收。
一系列政策与产业变革,很多养殖户会产生误区,认为行业最终只会留下大型企业,散户会被逐步清退,其实国家政策早已明确,不会一刀切取缔中小养殖户,产业淘汰的只是落后老旧的养殖模式,而非养殖户群体。现如今行业已经摸索出三条成熟的散户转型路径,可供从业者自主选择。
第一条路径,轻量化布局智慧养殖,不用投入动辄几十万的全套智能系统,只需添置氨气监测仪、自动温控设备、精准饲喂器械,数千元投入就能降低疫病概率,压缩饲料损耗,依靠数据管理替代过往凭经验养猪养鸡的老旧模式。第二条路径,抱团组建养殖合作社,统一对接上游孵化、饲料企业直采货源,砍掉中间商溢价,共享粪污处理设备,抱团对接屠宰端与预制菜加工厂,锁定保底出栏价格。第三条路径走特色差异化赛道,深耕地方土鸡、土猪品类,依托短视频直播打造产地生鲜品牌,避开规模化白羽肉鸡、大白猪的产能内卷,依托农产品溢价赚取稳定收益。
预制菜产业如今已经成长为六千亿体量的庞大市场,持续拉动国内禽肉、猪肉刚需,畜牧行业整体市场容量依旧稳步上涨。未来国内养殖业会形成大型龙头把控全产业链、中小养殖场深耕区域特色品类的双层格局,无论是规模猪场还是家庭养殖场,找准自身定位,顺应产业趋势,才可以长久扎根畜牧行业。
睿迎网提示:文章来自网络,不代表本站观点。